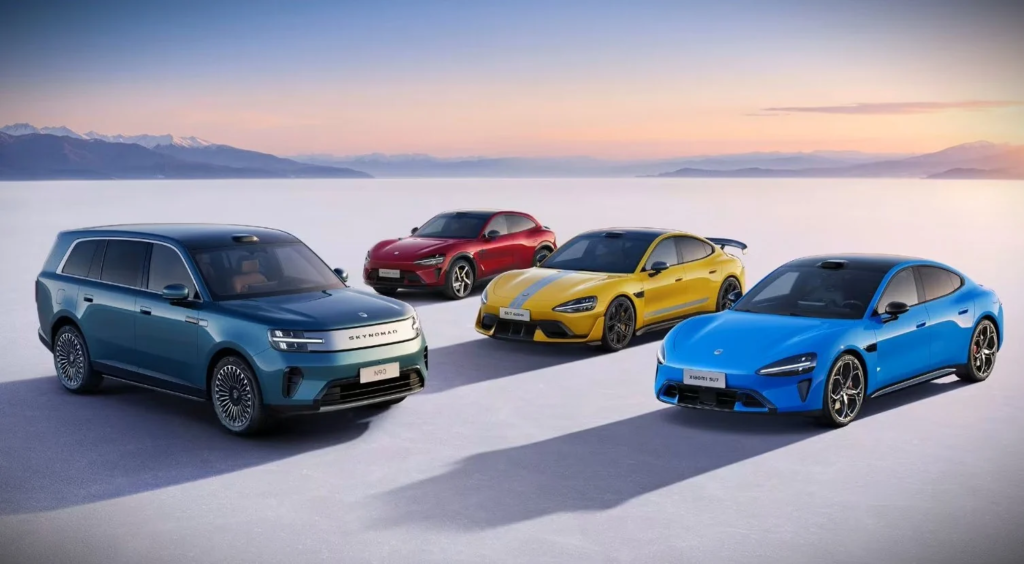
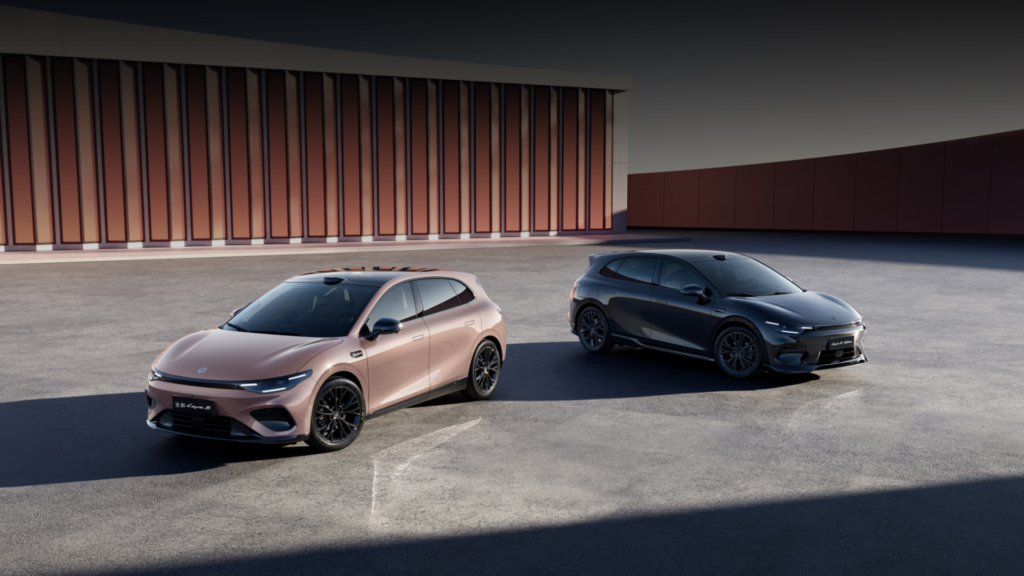
a penetración minorista de los vehículos de nueva energía (NEV, que engloban modelos 100% eléctricos BEV, híbridos enchufables PHEV y de rango extendido EREV) alcanzó un máximo histórico en lo que va de 2026 al situarse en el 73,2% durante la primera quincena de noviembre en China. De acuerdo con los datos difundidos por Cui Dongshu,secretario general de la Asociación de Automóviles de Pasajeros de China (CPCA), el sector atraviesa una etapa de consolidación y «supervivencia del más apto» marcada por una fuerte caída en la demanda de vehículos de combustión interna.
Entre el 1 y el 15 de noviembre de 2026, las ventas minoristas de vehículos electrificados sumaron 447.000 unidadessobre un mercado total de 611.000 automóviles de pasajeros comercializados. El hito supera el récord mensual previo de octubre (67,5%), aunque el volumen total muestra una contracción interanual debido a la debilidad del consumo general.
El contraste del mercado: mayor cuota por contracción de la gasolina
El incremento porcentual de los NEV no responde a una expansión acelerada del mercado automotor chino, sino a un retroceso pronunciado en los modelos tradicionales a gasolina impulsado por el costo elevado de los combustibles:
-
Ventas minoristas totales (1-15 de noviembre): 611.000 unidades (-25% interanual).
-
Ventas minoristas NEV: 447.000 unidades (-13% interanual), capturando el 73,2% del mercado.
-
Ventas mayoristas totales: 722.000 unidades (-23% interanual).
-
Ventas mayoristas NEV: 592.000 unidades (-3% interanual), lo que eleva la penetración de despacho de fábrica al 82%.
Según los reportes de la Asociación de Concesionarios de Automóviles de China (CADA), el tráfico de clientes en salas de exhibición disminuyó un 14,5% intermensual durante la primera mitad de noviembre y los nuevos pedidos retrocedieron un 36,6%, incluso en medio de las campañas promocionales del festival comercial “Doble 11”.
Matriculaciones por fabricante (del 2 al 15 de noviembre de 2026)
Durante las semanas 45 y 46 del año, el volumen de matriculaciones en el mercado doméstico chino reflejó una marcada concentración en los principales grupos fabricantes:
Perspectivas para 2027: presión en márgenes y recorte en devolución de impuestos de exportación
Cui Dongshu describió el comportamiento del mercado como una etapa de «apoyo impulsado por políticas, recuperación débil y divergencia estructural». Aunque la CADA prevé un repunte hacia la segunda mitad de noviembre gracias al impacto del Salón del Automóvil de Guangzhou 2026 (que inicia el 27 de noviembre con más de 1.100 vehículos en exhibición) y el cierre de subsidios anuales, la CPCA advirtió sobre la necesidad de nuevos estímulos fiscales a largo plazo para dinamizar la demanda interna y rural.
Adicionalmente, el sector enfrentará un reto financiero en sus operaciones internacionales a partir del 1 de abril de 2027,fecha en la que entrará en vigor el recorte oficial de China a la tasa de devolución del IVA de exportación para vehículos de nueva energía, que bajará del 13% al 9% (mientras que los reembolsos para productos de baterías se eliminarán desde el 1 de enero de 2027). Este ajuste reducirá los márgenes de rentabilidad por unidad exportada,presionando especialmente a los fabricantes con menor escala frente a un 2027 altamente competitivo.